
美国国防部每年预算超过8000亿美元,是中国军费的三倍以上。
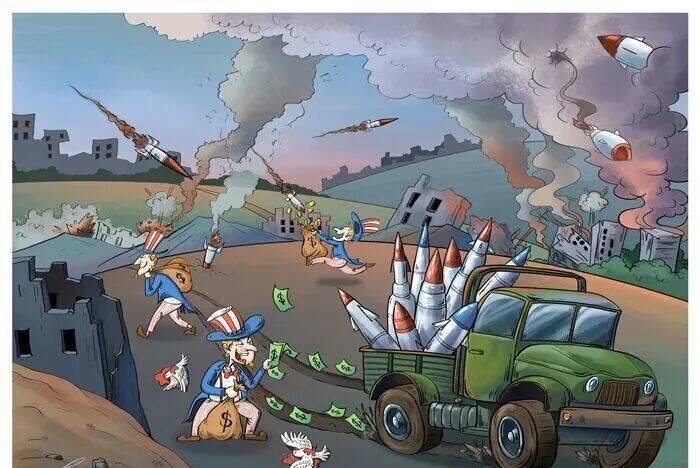
但有一件事,美国军方内部一直在讨论,而且越来越焦虑:钱多不等于造得快,美国军工的生产速度,已经系统性地落后于中国了。
这不是中国媒体说的,是美国自己人说的。
2023年,美国海军作战部长吉尔迪在参议院听证会上说:如果现在开战,我们弹药库存撑不了超过几周。这句话引发了广泛讨论,因为它暗示了一个很严峻的问题:美国的军工生产能力,可能已经远远落后于战争消耗的需求。
一个军费是对方三倍的国家,为什么反而在生产速度上落后?这背后的逻辑,比你想的要深。
美国军工造不快的第一个原因:寡头垄断
美国的军工行业,经过几十年的并购整合,已经高度集中。
洛克希德·马丁、波音、雷神(RTX)、诺斯罗普·格鲁曼、通用动力——这五家公司拿走了美国国防采购的绝大部分订单。在某些领域,实际上是一家垄断,或者两家寡头竞争。
寡头垄断带来的直接后果是:没有竞争压力,就没有提效动力。美国军工公司的生意逻辑,是项目利润最大化,不是产量最大化。一个项目拖延,不是损失,是追加账单的机会。
弗吉尼亚级核潜艇的生产延误是一个典型案例。这个项目的合同由通用动力和亨廷顿·英格尔斯两家分包,每年交付量长期低于计划,而且成本持续超支。美国海军的需求是每年两艘,但实际交付长期只有一艘多一点。
美国军工生产延误案例F-35战斗机:研发成本超支超过1000亿美元,交付时间延迟多年;弗吉尼亚级核潜艇:计划年产2艘,实际年产约1.2艘;朱姆沃尔特级驱逐舰:原计划32艘,最终只造了3艘,每艘造价超预算数十亿美元;155毫米炮弹:俄乌战争爆发后,美国月产能仅约14000发,而乌克兰战场月消耗超过10万发。
第二个原因:供应链空心化
过去三十年,美国制造业大规模外包,军工供应链也深受影响。
一个导弹需要几百个零部件,而这几百个零部件的供应商,很多已经倒闭了,或者把生产转移到了海外(包括某些来自中国的材料)。当美国需要快速扩大生产时,发现很多关键零部件的国内供应商已经不存在了。
最典型的是某些特种钢材和电子元器件。美国军工行业曾经发现,部分元器件的唯一供应商,是需要提前几年下订单的小企业,根本无法快速扩产。
这种供应链空心化,是几十年"去工业化"积累的结构性问题,不是砸钱能在几年内解决的。
中国的生产速度让美国害怕什么
对比中国,差距就更明显了。
以造船为例。中国的造船产能,按照美国智库CSIS的研究,大约是美国的200多倍(按载重吨计算)。美国海军目前仅有两个大型修船厂能建造核动力航母,而且产能严重不足,福特级航母的建造时间长达十年以上。
导弹生产方面,乌克兰战争暴露了美国的弹药生产短板之后,美国开始大规模扩产。但受制于供应链和产能,扩产速度非常有限。而中国的导弹产能,按照多方估计,在某些型号上已经具备了快速大规模生产的能力。
美国真正担心的,不是某一款武器的性能,而是如果爆发大规模冲突,对方的工业生产能力能快速补充消耗,而自己的工业体系做不到。
美国在做什么补救
意识到问题之后,美国也在行动,主要是三条路。
一是加大弹药库存和产能投入。拨款给承包商扩大产线,尤其是155毫米炮弹、标枪导弹、海马斯火箭弹这些乌克兰战场消耗大的品类。
二是尝试引入竞争。在部分采购项目上,打破单一承包商垄断,引入第二家供应商,通过竞争提高效率。
三是寻求盟友分担。美国在推动澳大利亚、日本、韩国等盟友扩大军工生产,某种程度上是在让盟友的产能来补自己的短板。
但这些措施能解决多少问题,仍然是个疑问。结构性问题的根源是几十年的决策积累,短期政策能修补,但很难从根本上扭转。
兴盛网提示:文章来自网络,不代表本站观点。
楠希配资官网 日本最上级风光无限,却光着桅杆下水!芯片要和美国Ai抢产能?
配资指数 航展前夜官宣新订单,买家身份成谜,俄制五代机出口再下一城